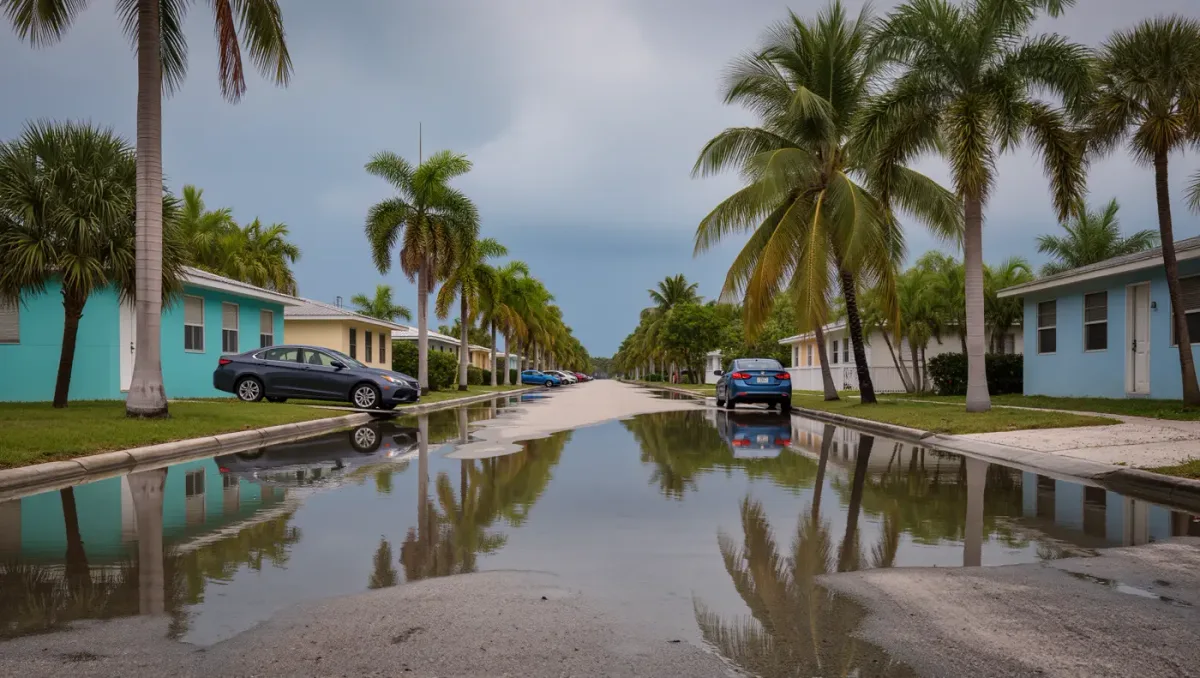
Tu zona de inundación ya no fija tu prima de seguro contra inundaciones como antes — desde que FEMA implementó su sistema de tarifas Risk Rating 2.0 a lo largo de 2023, las primas siguen el riesgo individual de cada propiedad, pero la zona todavía decide si tu prestamista exigirá o no cobertura contra inundaciones, y ese requisito es lo que cambia la factura para la mayoría de los compradores en Miami. Según la guía del programa de FEMA vigente en 2025, una póliza estándar del Programa Nacional de Seguro contra Inundaciones (NFIP) para una casa unifamiliar en Miami-Dade suele costar desde varios cientos altos hasta unos pocos miles de dólares al año, con la mayor variación en la costa.
Miami In News publica información, no asesoría financiera. Las designaciones de zona y las primas cambian a medida que se revisan los mapas; verifica tu dirección en el mapa vigente antes de tomar cualquier decisión.
¿Qué significan realmente las letras de las zonas de inundación en Miami?
Las zonas provienen de los mapas de tasas de seguro contra inundaciones de FEMA (Flood Insurance Rate Maps), y cada letra es una abreviatura de cómo el mapa modela la exposición de tu propiedad a una inundación base — una inundación con 1 por ciento de probabilidad de ocurrir en cualquier año:
- Zona VE: zona costera de alto peligro con acción de olas — frentes al mar y calles costeras inmediatas en Miami Beach, Sunny Isles, Key Biscayne y tramos similares. Es la barra regulatoria más alta; las construcciones nuevas enfrentan requisitos de elevación.
- Zona AE: dentro de la llanura aluvial de 1 por ciento de probabilidad anual, típicamente a lo largo de la Bahía Biscayne, canales y ríos — gran parte del Miami-Dade bajo califica. Aquí los prestamistas exigen seguro contra inundaciones para hipotecas respaldadas federalmente.
- Zona X (sombreada y sin sombrear): peligro moderado a mínimo fuera de la llanura aluvial modelada — pero partes del interior de Miami siguen inundándose por mareas altas (king tides) y lluvias intensas, y la Zona X no es una garantía.
Puedes consultar cualquier dirección en el Flood Map Service Center oficial de FEMA sin costo, según la guía de FEMA vigente en 2025.
¿Cuánto cambia la zona tu prima?
Menos directamente que antes, y más a través de las características específicas de tu propiedad. Bajo el Risk Rating 2.0, que FEMA implementó por completo para abril de 2023, las primas se calculan según la distancia al agua, la elevación del piso más bajo, el costo de reposición y la frecuencia de inundaciones — no solo la zona del mapa. Según los datos del programa de FEMA vigentes en 2025, eso significa que dos casas en la misma Zona AE pueden pagar primas notablemente distintas, y algunas propiedades en Zona X cerca de canales pagan más de lo que la zona del mapa por sí sola sugeriría.
| Factor | Efecto en la prima de inundación | Dónde impacta en Miami |
|---|---|---|
| Zona VE | Banda más alta | Calles frente al mar, municipios playeros |
| Zona AE | Elevada | Frentes a la bahía, frentes a canales, cuadras bajas del interior |
| Elevación del piso más bajo | Más baja si está elevado | Planta baja vs. construcción elevada |
| Costo de reposición | Más alto | Los costos recientes de construcción se reflejan en la tarifa |
| Clase CRS de la comunidad | Descuento | Calificación municipal de gestión de inundaciones |
¿Se exige seguro contra inundaciones si estoy solo en Zona X?
Los prestamistas respaldados federalmente no están obligados a exigirlo fuera de las áreas especiales de peligro de inundación, así que en Zona X suele ser opcional — pero opcional no es lo mismo que seguro. El mecanismo dominante de inundación en Miami en los últimos años ha sido la inundación compuesta: lluvia intensa durante mareas altas con el sistema de drenaje ya sobrecargado. Según los registros de mareas de NOAA vigentes en 2025, los días de inundación registrados por los medidores de marea del área de Miami han ido en aumento en las últimas décadas. Una póliza de propietario o de inquilino no cubre inundaciones, así que una inundación en Zona X sin seguro sale completamente del bolsillo.
¿Qué es el descuento CRS y lo recibe Miami-Dade?
El Community Rating System recompensa a los municipios que superan los estándares mínimos de gestión de inundaciones con descuentos en las primas de las pólizas NFIP dentro de su jurisdicción — hasta 35 por ciento en las mejores clases, según los materiales del programa de FEMA vigentes en 2025. Varios municipios de Miami-Dade participan en distintos niveles de clase, y el descuento se aplica automáticamente en las pólizas calificadas; tu cotización lo refleja. Al comparar primas entre Miami Beach, Miami y áreas del condado, parte de la diferencia puede deberse a la clase CRS del municipio y no a la propiedad en sí.
¿Se puede bajar la prima de inundación de una casa en Miami?
Sí, y las palancas son físicas y documentales:
- Certificados de elevación. Si tu casa está elevada por encima de la cota de inundación base, un certificado de elevación vigente puede recotar la póliza a la baja. Muchos municipios de Miami-Dade conservan certificados archivados de permisos anteriores.
- Llenar los formularios correctos. Las pólizas estándar de inundación se calculan sobre el costo de reposición; una cifra precisa y actual evita pagar sobre una inflada.
- Trabajos de mitigación. Elevar equipos, ventilas de inundación en cimentaciones cerradas y protección de aberturas influyen en la tarifa bajo el sistema actual.
- Derechos adquiridos y asunción. Cuando los mapas cambian, las reglas de cobertura continua pueden preservar una mejor tarifa; consulta a tu agente antes de dejar vencer una póliza.
¿Cómo afecta la zona a la compra o venta?
La zona moldea el grupo de compradores a través de los requisitos de los prestamistas y de lo que la cifra anual hace al costo total de propiedad. Una prima anual de inundación de $2,000 a $4,000, según estimaciones de rangos de FEMA de 2025, equivale aproximadamente a $170 a $330 al mes que una propiedad competidora en Zona X no carga. Los vendedores en AE y VE deben tener listos la póliza de inundación vigente, el certificado de elevación y cualquier historial de reclamos — según las normas de divulgación que la ley de Florida impone a las transacciones inmobiliarias vigentes en 2025, el historial de inundaciones material para el valor de la propiedad no debe tergiversarse. Los compradores deben calcular la línea de inundación antes de ofrecer, no después de la inspección.
Las cifras son estimaciones basadas en el programa de FEMA vigentes en 2025 y principios de 2026. La tarifa de tu dirección, no solo la letra de su zona, fija la prima real — pide una cotización para la propiedad específica.
Preguntas frecuentes
¿Cómo encuentro mi zona de inundación en Miami?
Busca tu dirección en el Flood Map Service Center de FEMA, sin costo, según la guía de FEMA vigente en 2025. Miami-Dade y los portales SIG municipales también superponen las zonas de inundación en los mapas de parcelas; la herramienta de FEMA es la que usan los prestamistas.
¿La Zona X significa que no hay inundaciones en Miami?
No. La Zona X está fuera de la llanura aluvial modelada de 1 por ciento de probabilidad anual, pero las mareas altas y las lluvias extremas inundan calles de Zona X en Miami en algunos años. Allí el seguro es opcional, y la cobertura contra inundaciones está excluida de las pólizas estándar de propietarios.
¿Por qué cambió mi prima de inundación aunque el mapa no cambió?
El Risk Rating 2.0 de FEMA, vigente por completo desde abril de 2023, calcula la prima según el riesgo específico de la propiedad y no según la letra de la zona — distancia al agua, elevación y costo de reposición. Los cambios de zona y los cambios de prima ahora se mueven por vías separadas.
¿Se exige seguro contra inundaciones para condominios en Miami?
Los requisitos de los prestamistas suelen recaer en la póliza maestra de la asociación del edificio, y algunos prestamistas piden a los propietarios de unidades también cobertura de contenido contra inundaciones. Según FEMA vigente en 2025, el NFIP ofrece una póliza para unidades de condominio que cubre el contenido con límites definidos y un período de espera de 30 días.